
Cukai Pemastautin dan Bukan Pemastautin di Malaysia: Bagaimana Peraturan 182 Hari Berfungsi
Kemas kini terakhir: 25 September 2026
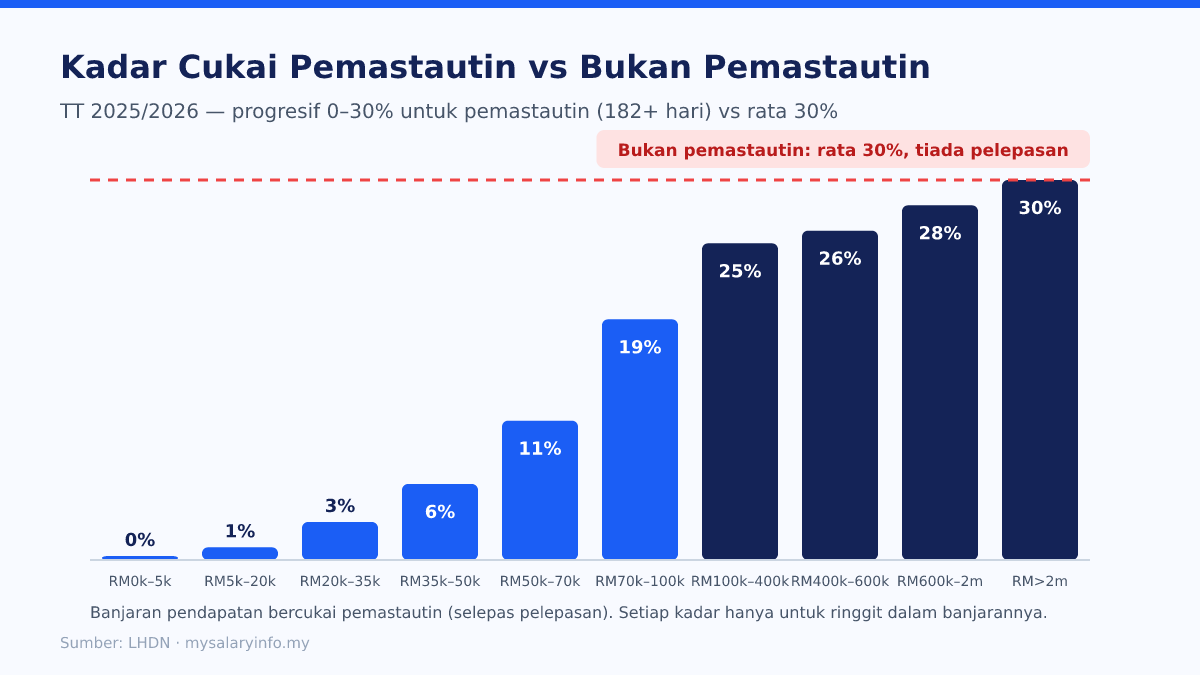
Di Malaysia, jumlah cukai pendapatan yang anda bayar sangat bergantung pada satu soalan: adakah anda pemastautin cukai bagi tahun tersebut? Ia tiada kaitan dengan kewarganegaraan atau jenis visa. Rakyat Malaysia yang bekerja di Singapura boleh menjadi bukan pemastautin di sini, dan warga asing dengan pas pekerjaan boleh menjadi pemastautin. Apa yang dikira ialah bilangan hari anda berada secara fizikal di Malaysia.
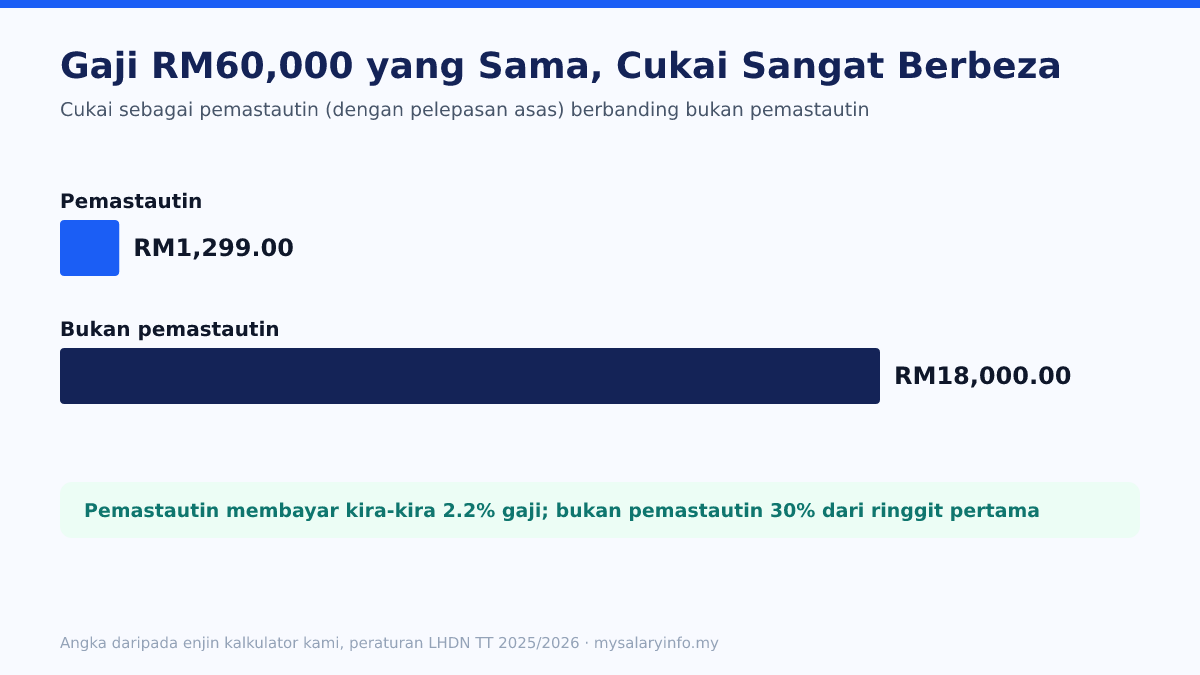
Perbezaannya besar. Bagi pendapatan RM60,000, pemastautin dengan pelepasan asas membayar sekitar RM1,299. Bukan pemastautin membayar RM18,000.
Perkara penting
- Status pemastautin bergantung pada bilangan hari anda berada secara fizikal di Malaysia, bukan kewarganegaraan atau jenis visa.
- 182 hari dalam satu tahun kalendar menjadikan anda pemastautin. Tiga ujian lain di bawah Seksyen 7 juga boleh.
- Pemastautin membayar kadar progresif 0–30% dengan pelepasan dan rebat. Bukan pemastautin membayar kadar rata 30% tanpa sebarang pelepasan.
- Bagi gaji RM60,000, itu kira-kira RM1,299 sebagai pemastautin berbanding RM18,000 sebagai bukan pemastautin.
- Jika anda layak sebagai pemastautin, ia terpakai bagi seluruh tahun, dan lebihan PCB dipulangkan selepas anda memfailkan cukai.
Peraturan 182 hari
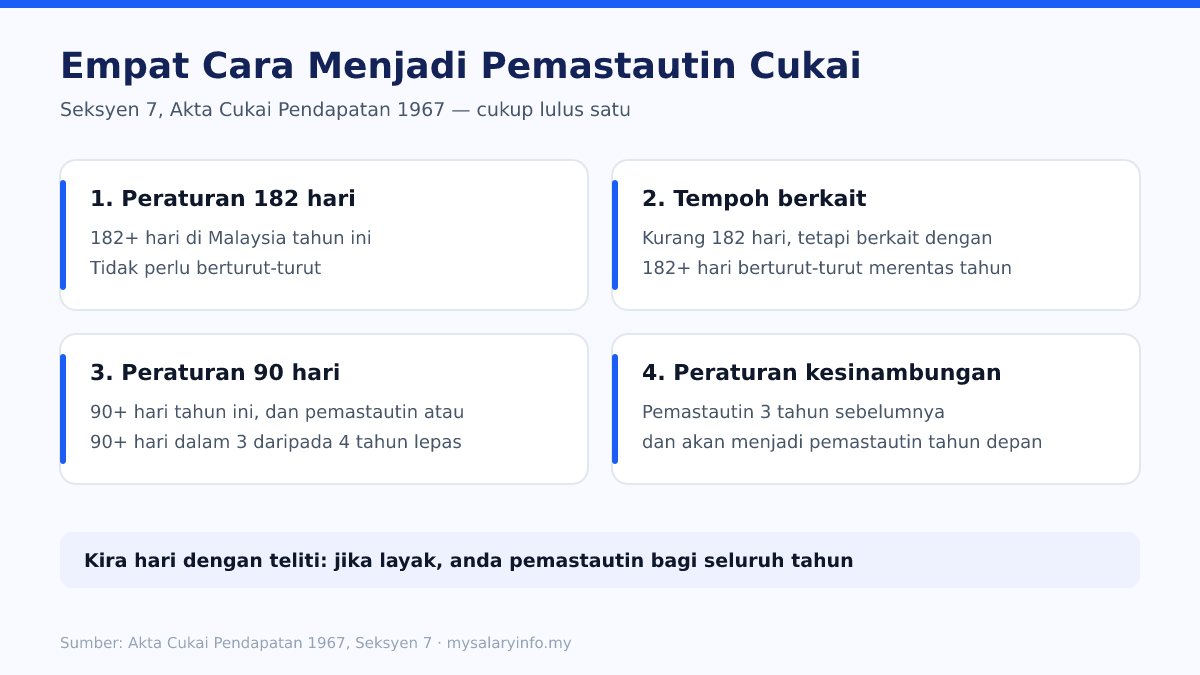
Di bawah Seksyen 7 Akta Cukai Pendapatan 1967, cara biasa untuk menjadi pemastautin ialah berada di Malaysia selama 182 hari atau lebih dalam satu tahun kalendar. Hari-hari itu tidak perlu berturut-turut, dan sebahagian hari biasanya dikira sebagai sehari penuh.
Jika tidak cukup, ada tiga cara lain untuk layak:
- Tempoh berkait: anda berada di sini kurang daripada 182 hari tahun ini, tetapi tempoh itu berkait dengan 182 hari atau lebih berturut-turut yang merentasi tahun sebelumnya atau tahun berikutnya. Ketiadaan singkat untuk urusan kerja, rawatan perubatan atau lawatan sosial sehingga 14 hari tidak memutuskan rangkaian itu.
- Peraturan 90 hari: anda berada di sini sekurang-kurangnya 90 hari tahun ini, dan dalam tiga daripada empat tahun sebelumnya anda sama ada pemastautin atau berada di sini sekurang-kurangnya 90 hari.
- Peraturan kesinambungan: anda pemastautin bagi setiap tiga tahun sebelumnya dan akan menjadi pemastautin tahun hadapan, walaupun anda hampir tidak berada di Malaysia tahun ini.
Apa yang diterima oleh pemastautin
Pemastautin dikenakan cukai pada kadar berperingkat dari 0% hingga 30%. RM5,000 pertama pendapatan bercukai tidak dikenakan cukai, RM15,000 berikutnya dikenakan 1%, dan seterusnya. Setiap kadar hanya dikenakan ke atas bahagian pendapatan dalam banjarannya.
Pemastautin juga boleh menuntut:
- pelepasan individu RM9,000 yang automatik, serta pelepasan KWSP, insurans, gaya hidup, perubatan, pendidikan, anak dan pasangan
- rebat RM400 apabila pendapatan bercukai RM35,000 atau kurang
- rebat zakat ringgit demi ringgit
Apa yang dibayar oleh bukan pemastautin
Bukan pemastautin membayar kadar rata 30% ke atas pendapatan penggajian dan perniagaan dari Malaysia, bermula dari ringgit pertama. Tiada banjaran bebas cukai, tiada pelepasan peribadi dan tiada rebat.
Beberapa kes khas:
- Penggajian jangka pendek: jika anda bekerja di Malaysia selama 60 hari atau kurang dalam setahun, pendapatan penggajian itu dikecualikan. Ini tidak terpakai kepada fi pengarah atau penghibur awam.
- Cukai pegangan: sesetengah pendapatan mempunyai kadar tersendiri, contohnya royalti 10% dan faedah 15%.
- Perjanjian cukai: Malaysia mempunyai perjanjian pengelakan cukai dua kali dengan banyak negara yang boleh mengurangkan kadar ini atau mengecualikan pendapatan tersebut. Semak perjanjian dengan negara asal anda.
Situasi biasa
Rakyat Malaysia yang bekerja di Singapura. Jika anda berulang-alik merentasi Tambak Johor setiap hari, anda berada secara fizikal di Malaysia sebahagian daripada setiap hari, jadi anda biasanya melepasi 182 hari dan menjadi pemastautin cukai Malaysia. Gaji Singapura anda ialah pendapatan dari luar negara, dan pendapatan sumber asing yang diterima oleh individu pemastautin di Malaysia kini dikecualikan, tertakluk kepada syarat. Jika anda sebenarnya tinggal di Singapura dan hanya pulang pada hujung minggu, anda mungkin bukan pemastautin di sini.
Warga asing yang tiba pada pertengahan tahun. Seseorang yang mula bekerja di Malaysia pada bulan September tidak akan mencapai 182 hari pada tahun itu. Tetapi jika mereka terus berada di sini pada tahun berikutnya, peraturan tempoh berkait boleh menjadikan mereka pemastautin bagi kedua-dua tahun. Rekodkan tarikh anda dan tanya HR atau penasihat cukai majikan sebelum menganggap kadar 30% terpakai.
Rakyat Malaysia yang pulang ke tanah air. Jika anda bekerja di luar negara dan kembali menetap di sini, anda menjadi pemastautin semula sebaik melepasi salah satu ujian. Pakar yang diluluskan di bawah Program Pakar Kembali (REP) TalentCorp mungkin layak menikmati kadar rata 15% ke atas pendapatan penggajian untuk tempoh tertentu. Semak syarat terkini dengan TalentCorp sebelum bergantung padanya.
Perbandingan: RM60,000 setahun
Ambil contoh seseorang yang bergaji RM60,000 setahun.
Sebagai pemastautin: pelepasan RM9,000 (individu), RM4,000 (KWSP) dan RM350 (PERKESO/SIP) menjadikan pendapatan bercukai RM46,650. Cukainya RM600 atas RM35,000 pertama, tambah 6% atas baki RM11,650, iaitu RM1,299 keseluruhannya. Kadar efektifnya sekitar 2.2%.
Sebagai bukan pemastautin: 30% daripada RM60,000 ialah RM18,000.
Jurang RM16,700 itulah sebabnya anda perlu mengira hari dengan teliti jika tiba atau pergi pada pertengahan tahun.
Jika anda tiba atau pergi pada pertengahan tahun
Majikan sering memotong PCB pada kadar bukan pemastautin sehingga mereka pasti anda akan melepasi 182 hari. Jika akhirnya anda layak, termasuk melalui tempoh berkait, anda dianggap pemastautin bagi keseluruhan tahun, dan cukai berlebihan yang dibayar dipulangkan selepas anda memfailkan cukai.
Simpan rekod tarikh masuk dan keluar sendiri. Cop pasport dan tempahan penerbangan ialah bukti yang akan dilihat oleh LHDN jika status anda dipersoalkan.
Kalkulator tahunan mempunyai mod pemastautin dan bukan pemastautin, jadi anda boleh membandingkan kedua-dua keputusan dengan angka anda sendiri.
Simpan log perjalanan ringkas
Jika status pemastautin anda mungkin dipersoalkan, simpan rekod dari awal dan bukannya menyusunnya semula ketika memfailkan cukai:
- tarikh anda masuk dan keluar Malaysia setiap kali
- sebab setiap ketiadaan (urusan kerja, rawatan perubatan, lawatan keluarga)
- salinan cop pasport atau rekod MyTravel, tempahan penerbangan dan kontrak pekerjaan anda
Hamparan elektronik dengan satu baris bagi setiap perjalanan sudah memadai. Ia memudahkan pengiraan 182 hari, dan itulah bukti yang akan diminta oleh LHDN jika status anda disemak.
Soalan yang sering ditanya
Adakah kewarganegaraan penting? Tidak. Status pemastautin cukai hanya berdasarkan bilangan hari di Malaysia dan ujian Seksyen 7. Kewarganegaraan, status PR dan jenis visa tidak menentukannya.
Bolehkah saya menjadi pemastautin di dua negara serentak? Ya, ia boleh berlaku. Perjanjian cukai mempunyai peraturan "pemutus seri" yang menentukan negara mana berhak utama untuk mengenakan cukai. Jika anda perlu membuktikan status pemastautin Malaysia kepada negara lain, anda boleh memohon sijil pemastautin daripada LHDN.
Majikan memotong PCB pada kadar 30%. Adakah itu muktamad? Tidak. PCB ialah bayaran pendahuluan. Jika akhirnya anda pemastautin bagi tahun itu, cukai sebenar dikira semasa e-Filing dengan kadar dan pelepasan pemastautin, dan lebihannya dipulangkan.
Borang mana yang perlu difailkan?
- Pemastautin dengan pendapatan penggajian sahaja memfailkan Borang BE (tarikh akhir 30 April). Pemastautin dengan pendapatan perniagaan memfailkan Borang B (tarikh akhir 30 Jun).
- Bukan pemastautin memfailkan Borang M (tarikh akhir 30 April, atau 30 Jun jika ada pendapatan perniagaan).
Jika pekerja asing meninggalkan Malaysia untuk selamanya, majikan perlu memaklumkan LHDN melalui Borang CP21 sekurang-kurangnya sebulan sebelum tarikh berlepas dan menahan bayaran gaji terakhir sehingga LHDN mengesahkan kedudukan cukai. Itulah sebabnya pekerja asing sering diminta menyelesaikan cukai sebelum gaji terakhir mereka.