
Cukai Pendapatan Sampingan dan Kerja Bebas di Malaysia: Borang B, SSM dan Perbelanjaan yang Boleh Ditolak
Kemas kini terakhir: 25 September 2026
Ramai orang di Malaysia mempunyai pendapatan di luar kerja tetap: kerja reka bentuk pada hujung minggu, e-hailing selepas waktu kerja, tuisyen, kedai dalam talian atau penciptaan kandungan. Peraturan cukai bagi pendapatan sampingan tidak rumit, tetapi satu daripadanya sangat tegas: setiap ringgit perlu diisytiharkan.
Panduan ini menerangkan borang yang perlu difailkan, bila perlu mendaftar dengan SSM, perbelanjaan yang boleh ditolak, dan kesan pendapatan sampingan ke atas cukai anda.
Perkara penting
- Semua pendapatan sampingan mesti diisytiharkan, walau sekecil mana pun. Tiada had minimum bebas cukai.
- Jika anda mempunyai pendapatan perniagaan atau kerja bebas, failkan Borang B (tarikh akhir 30 Jun), bukan Borang BE.
- Pendapatan sewa sahaja biasanya dianggap pendapatan bukan perniagaan dan masih dilaporkan dalam Borang BE.
- Perbelanjaan perniagaan yang sebenar boleh ditolak tanpa had tetap, tetapi kos yang dikongsi mesti dibahagikan secara adil.
- Pendapatan sampingan boleh menjadikan pendapatan bercukai anda melebihi RM35,000 dan menyebabkan anda kehilangan rebat RM400, jadi buat anggaran awal.
Tiada jumlah minimum
Tiada had yang menjadikan pendapatan sampingan bebas cukai. RM300 daripada satu kerja bebas dan RM30,000 daripada setahun memandu e-hailing kedua-duanya perlu diisytiharkan. Pendapatan sampingan dicampur dengan gaji, dan jumlahnya melalui kadar cukai yang sama.
Anda tidak semestinya perlu membayar cukai tambahan, kerana pelepasan dan banjaran rendah mungkin menyerapnya. Tetapi anda tetap perlu melaporkannya. LHDN kini menerima data daripada platform, penyedia pembayaran dan rekod e-invois, dan pendapatan yang tidak diisytiharkan yang dikesan kemudian akan dikenakan penalti selain cukai.
Jika anda belum pernah memfailkan cukai
Jika anda belum mempunyai fail cukai, daftar sebagai pembayar cukai terlebih dahulu melalui e-Daftar di portal MyTax. Anda memerlukan MyKad dan, jika ada, butiran pendaftaran SSM. Setelah LHDN mengeluarkan nombor pengenalan cukai (TIN), anda boleh mengaktifkan e-Filing dan memfailkan Borang B.
Pekerja bergaji biasanya sudah mempunyai fail cukai melalui majikan. Dalam kes itu, anda hanya perlu menukar kepada Borang B dan bukan lagi BE.
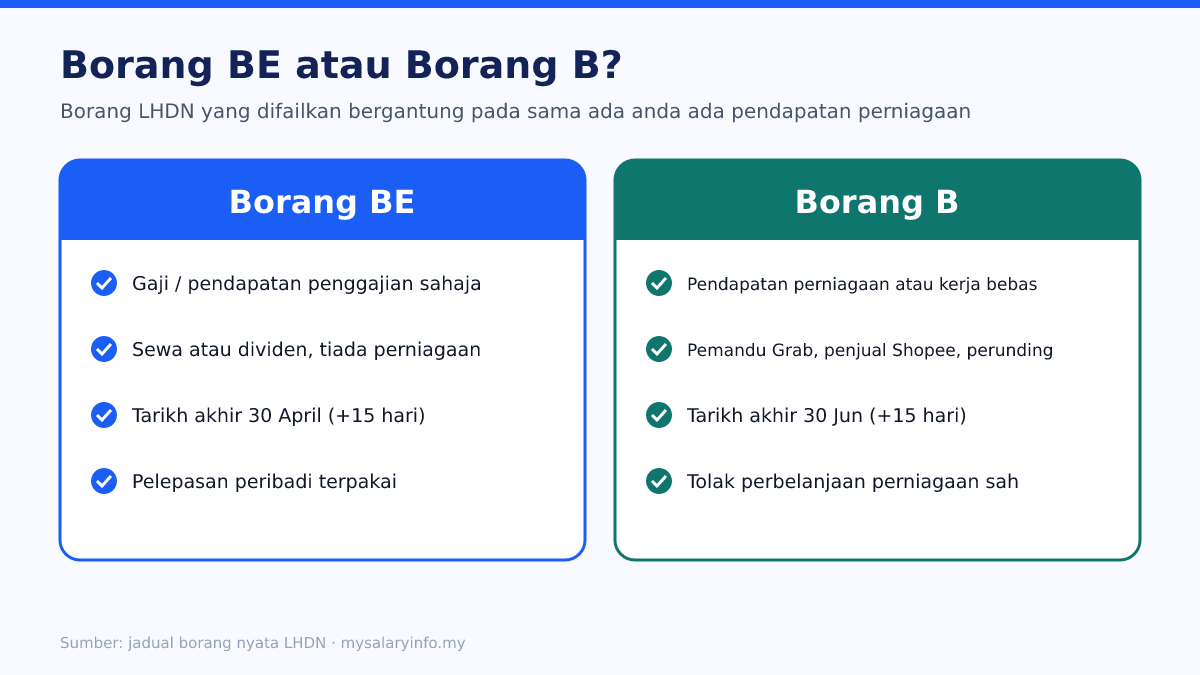
Borang BE atau Borang B?
- Borang BE untuk mereka yang hanya mempunyai pendapatan penggajian: gaji, bonus, elaun dan manfaat. Tarikh akhir 30 April, dengan e-Filing biasanya dibenarkan hingga 15 Mei.
- Borang B untuk mereka yang mempunyai pendapatan perniagaan, iaitu pendapatan daripada perdagangan, profesion atau vokasion yang anda jalankan sendiri. Tarikh akhir 30 Jun, dengan e-Filing biasanya dibenarkan hingga 15 Julai.
Jika anda mempunyai gaji *dan* pendapatan kerja bebas atau perniagaan, anda memfailkan Borang B, dan gaji anda dilaporkan dalam borang yang sama.
Menjual barang peribadi sekali-sekala bukan perniagaan. Kerja berulang untuk menjana pendapatan pula ialah perniagaan: pemandu e-hailing yang memandu hampir setiap hujung minggu, pekerja bebas dengan pelanggan tetap, penjual yang sentiasa menambah stok kedai dalam talian. Itulah yang menjadikan anda perlu memfailkan Borang B.
Pendapatan sewa ialah kes khas
Menyewakan hartanah biasanya dianggap pendapatan bukan perniagaan. Jika satu-satunya pendapatan tambahan anda ialah sewa, anda biasanya masih memfailkan Borang BE, dengan melaporkan sewa selepas menolak perbelanjaan yang dibenarkan seperti cukai taksiran, cukai tanah, insurans kebakaran, pembaikan dan faedah pinjaman hartanah.
Sewa hanya dianggap pendapatan perniagaan jika anda menyediakan perkhidmatan yang besar bersamanya, contohnya menguruskan apartmen servis dengan pembersihan, penyelenggaraan dan pengurusan tetamu. Dalam kes itu, ia dilaporkan dalam Borang B.
Kesan pendapatan sampingan ke atas cukai: satu contoh
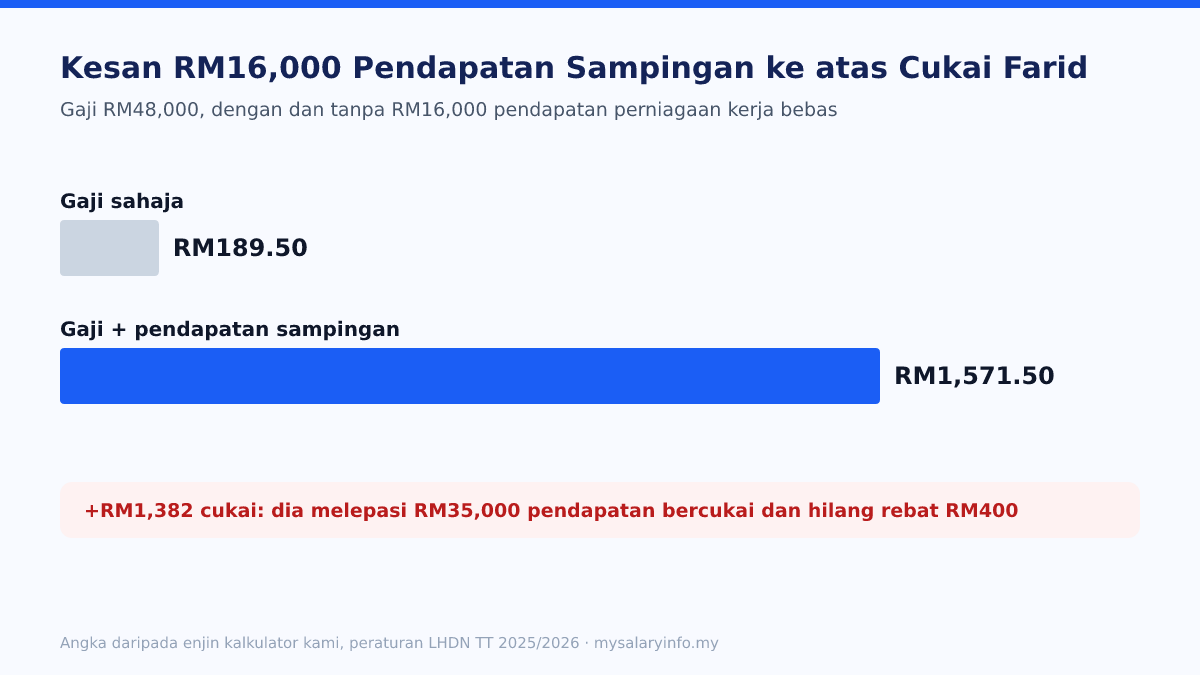
Farid bergaji RM48,000 setahun. Dengan pelepasan individu RM9,000, KWSP RM4,000 dan PERKESO/SIP RM350, pendapatan bercukainya RM34,650. Itu di bawah RM35,000, jadi dia menerima rebat RM400 dan cukainya hanya RM189.50.
Dia juga bekerja bebas, dengan hasil RM20,000 dan perbelanjaan RM4,000, jadi pendapatan perniagaannya RM16,000. Pendapatan bercukainya naik kepada RM50,650. Dia kehilangan rebat RM400 dan sebahagian pendapatannya kini dalam banjaran 11%. Cukainya menjadi RM1,571.50.
Pendapatan sampingannya hanya RM16,000, tetapi cukainya naik hampir RM1,400. Melepasi garisan RM35,000 dan kehilangan rebat adalah puncanya. Anggarkan perkara ini awal tahun supaya bil cukai tidak mengejutkan.
Perlukah anda mendaftar dengan SSM?
Di bawah Akta Pendaftaran Perniagaan 1956, sesiapa yang menjalankan perniagaan di Malaysia, termasuk sebagai pemilik tunggal, secara amnya perlu mendaftar dengan Suruhanjaya Syarikat Malaysia (SSM). Ini terpakai apabila aktiviti sampingan anda sudah menjadi perniagaan sebenar yang berterusan: pelanggan tetap, kedai dalam talian yang terus beroperasi, kelas tuisyen dengan pelajar tetap.
Pendaftaran tidak mengubah cukai anda. LHDN mengenakan cukai ke atas pendapatan sama ada anda berdaftar atau tidak. Tetapi menjalankan perniagaan tanpa berdaftar boleh menyebabkan penalti berasingan di bawah Akta tersebut. Mendaftar milikan tunggal dengan SSM tidak mahal dan boleh dilakukan dalam talian melalui portal EzBiz.
Perbelanjaan apa yang boleh ditolak?
Pendapatan perniagaan dicukai selepas perbelanjaan ditolak. Tidak seperti pelepasan peribadi, perbelanjaan ini tiada had, tetapi ia mesti dibelanjakan sepenuhnya dan semata-mata untuk menjana pendapatan tersebut. Contoh biasa:
- Perisian dan langganan yang digunakan untuk kerja (alat reka bentuk, hosting, aplikasi perakaunan)
- Bahagian perniagaan daripada bil telefon dan internet
- Petrol, tol dan letak kereta untuk kerja e-hailing atau penghantaran
- Komisen platform dan caj gerbang pembayaran
- Pengiklanan, yuran profesional dan insurans perniagaan
- Bahan atau stok untuk barang yang dijual
Kos yang dikongsi perlu dibahagikan secara adil. Jika telefon anda digunakan separuh untuk kerja, tuntut separuh. Simpan resit dan rekod ringkas pendapatan serta perbelanjaan dari semasa ke semasa. Hamparan elektronik yang dikemas kini sebulan sekali jauh lebih mudah daripada menyusun semula setahun transaksi daripada penyata bank pada bulan Jun.
Contoh: perbelanjaan pemandu e-hailing
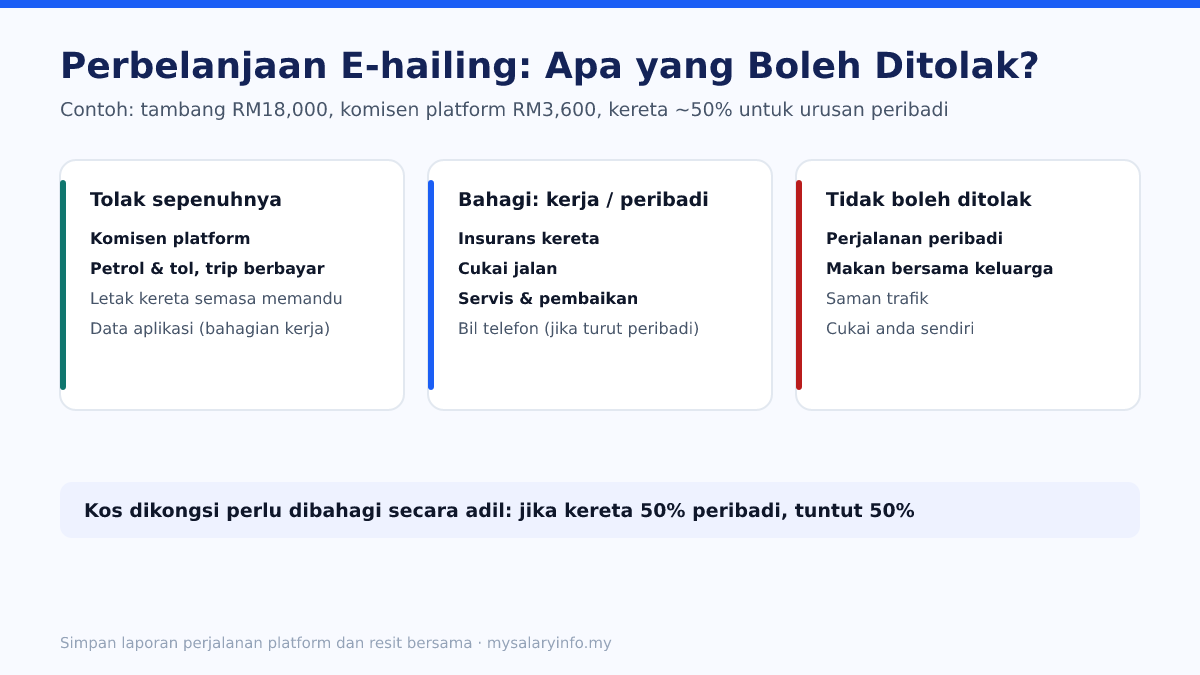
Katakan anda memandu e-hailing secara sambilan dan memperoleh RM18,000 tambang setahun. Platform mengambil komisen RM3,600. Anda membelanjakan RM4,200 untuk petrol dan tol semasa memandu, dan kereta anda juga digunakan untuk urusan peribadi kira-kira separuh masa.
Anda boleh menolak keseluruhan komisen RM3,600 kerana ia hanya berkaitan dengan perniagaan. Petrol dan tol berdasarkan log perjalanan boleh dituntut bagi pemanduan untuk tambang. Kos seperti insurans, cukai jalan dan penyelenggaraan perlu dibahagikan secara adil antara kegunaan perniagaan dan peribadi. Menyimpan laporan perjalanan daripada platform bersama resit petrol memudahkan anda menjelaskannya jika LHDN bertanya.
Kesilapan biasa yang perlu dielakkan
- Memfailkan Borang BE kerana kebiasaan selepas memulakan perniagaan. Sebaik sahaja ada pendapatan perniagaan, gunakan Borang B.
- Hanya mengisytiharkan apa yang dilaporkan platform. Kerja bayaran tunai, pindahan bank dan tip juga dikira.
- Menuntut perbelanjaan peribadi sebagai kos perniagaan. Makan bersama keluarga dan penggunaan telefon peribadi tidak menjadi kos perniagaan hanya kerana kadangkala anda berbincang tentang kerja.
- Lupa bahawa tarikh akhirnya lebih lewat. Borang B perlu dihantar sebelum 30 Jun, bukan 30 April, tetapi menunggu minggu terakhir meningkatkan risiko kesilapan.
Kekal patuh kepada LHDN
- Isytiharkan semua, walaupun anda menjangka tiada cukai perlu dibayar.
- Simpan rekod setiap bulan: pendapatan masuk, perbelanjaan keluar, resit disimpan.
- Daftar dengan SSM apabila ia sudah menjadi perniagaan sebenar.
- Perhatikan CP500. Jika anda mempunyai pendapatan perniagaan, LHDN mungkin menghantar jadual CP500 yang meminta anda membayar cukai secara ansuran sepanjang tahun. Bayar mengikut jadual.
- Asingkan wang. Tiada siapa yang memotong PCB daripada pendapatan sampingan anda, jadi simpan 10–20% daripadanya untuk cukai.
Setelah anda tahu jumlah gaji dan pendapatan perniagaan, masukkan kedua-duanya ke dalam kalkulator tahunan untuk menganggar jumlah cukai anda.