
Akaun 1, 2 dan 3 KWSP: Cara Akaun Fleksibel Berfungsi dan Adakah Ia Dicukai
Kemas kini terakhir: 25 September 2026
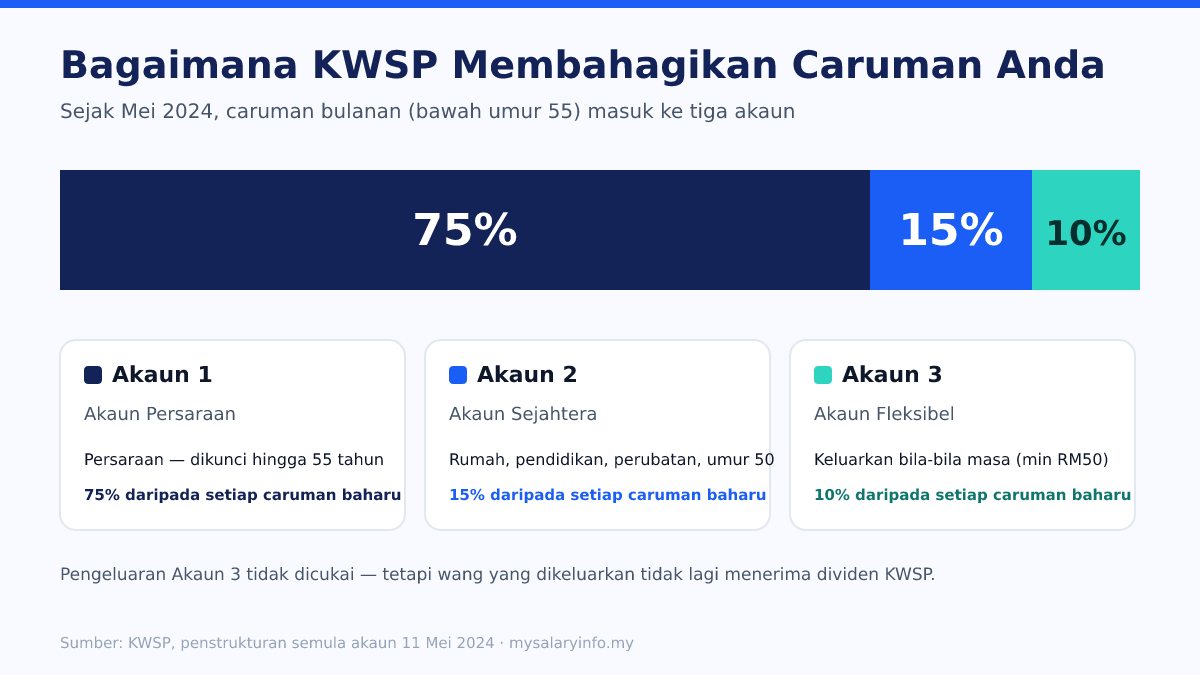
Sejak 11 Mei 2024, KWSP membahagikan caruman bulanan ahli kepada tiga akaun, bukan dua lagi. Akaun baharu, Akaun 3 (Akaun Fleksibel), boleh dikeluarkan pada bila-bila masa untuk apa jua tujuan. Ia berguna ketika kecemasan, tetapi mudah juga dihabiskan tanpa menyedari kosnya kepada persaraan anda.
Beginilah cara ketiga-tiga akaun berfungsi, sama ada pengeluaran dicukai, dan di mana pelepasan cukai KWSP berperanan.
Perkara penting
- Sejak 11 Mei 2024, caruman KWSP baharu dibahagikan 75% ke Akaun 1, 15% ke Akaun 2 dan 10% ke Akaun 3.
- Akaun 3 boleh dikeluarkan pada bila-bila masa, untuk apa sahaja tujuan, bermula RM50.
- Pengeluaran KWSP daripada mana-mana akaun tidak dikenakan cukai.
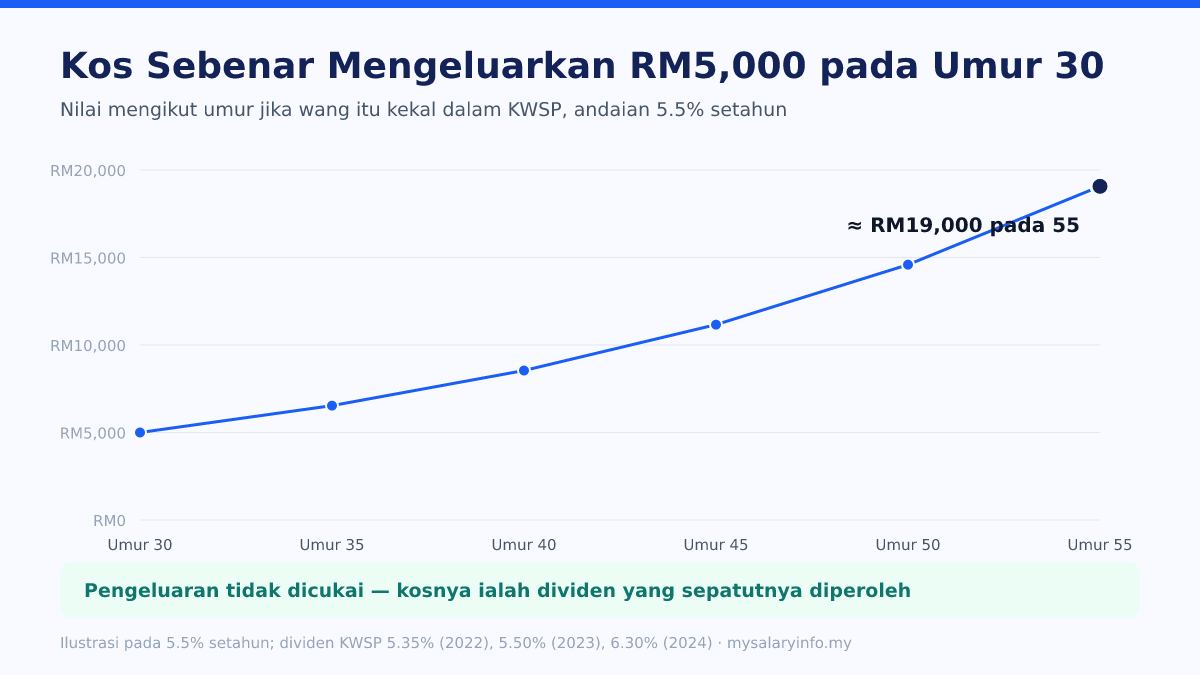
- Kos sebenar pengeluaran ialah dividen yang hilang. RM5,000 yang dikeluarkan pada umur 30 tahun boleh berkembang kepada kira-kira RM19,000 pada umur 55 tahun.
- Pelepasan KWSP dihadkan pada RM4,000. Bagi gaji melebihi kira-kira RM3,030 sebulan, caruman wajib sudah mencapai had itu.
Bagaimana caruman anda dibahagikan
Bagi ahli bawah 55 tahun, setiap caruman baharu (caruman anda dan majikan) dibahagikan seperti berikut:
- Akaun 1, Akaun Persaraan (75%): simpanan persaraan, dikunci sehingga umur 55 tahun.
- Akaun 2, Akaun Sejahtera (15%): boleh dikeluarkan untuk tujuan yang diluluskan seperti membeli atau melunaskan rumah, pendidikan, rawatan perubatan dan apabila mencapai umur 50 tahun.
- Akaun 3, Akaun Fleksibel (10%): keluarkan bila-bila masa, untuk apa sahaja. Pengeluaran minimum ialah RM50.
Pembahagian ini terpakai bagi caruman mulai Mei 2024. Semasa Akaun 3 dilancarkan, ahli boleh memilih untuk membuat pemindahan sekali daripada Akaun 2 sebagai permulaan. Jika anda tidak berbuat demikian, Akaun 3 anda bermula daripada caruman baharu sahaja.
Ketiga-tiga akaun menerima kadar dividen tahunan yang sama.
Adakah pengeluaran Akaun 3 dicukai?
Tidak. Pengeluaran KWSP, daripada mana-mana akaun, dikecualikan daripada cukai pendapatan di bawah Jadual 6 Akta Cukai Pendapatan 1967. Anda tidak perlu mengisytiharkannya dalam Borang BE dan tiada cukai pengeluaran.
KWSP mesra cukai di kedua-dua hujung: caruman mengurangkan cukai melalui pelepasan KWSP, dan pengeluaran bebas cukai.
Kegunaan Akaun 2
Akaun 2 (Akaun Sejahtera) tidak sefleksibel Akaun 3, tetapi ia meliputi banyak perkara. Pengeluaran yang diluluskan termasuk:
- Perumahan: bayaran pendahuluan rumah, ansuran pinjaman bulanan, atau mengurangkan dan melunaskan pinjaman perumahan
- Pendidikan: yuran untuk anda, pasangan atau anak di institusi yang diluluskan
- Kesihatan: rawatan penyakit kritikal dan sesetengah peralatan perubatan
- Umur 50 tahun: pengeluaran apa-apa jumlah daripada Akaun 2
- Haji: jumlah terhad untuk menampung kos menunaikan haji
Setiap satu mempunyai syarat dan dokumen tersendiri, yang disenaraikan dalam aplikasi KWSP. Akaun 1 kekal dikunci sehingga umur 55 tahun, kecuali dalam kes terhad seperti meninggalkan negara secara tetap, hilang upaya atau kematian.
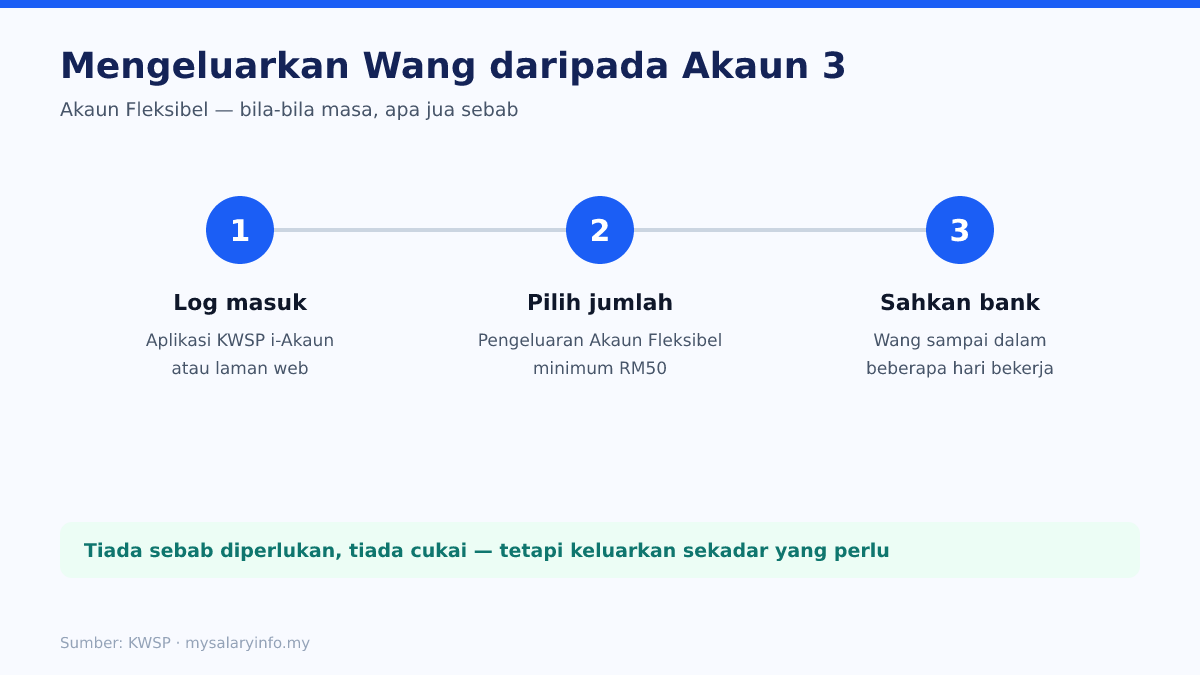
Cara mengeluarkan wang daripada Akaun 3
1. Log masuk ke aplikasi atau laman web KWSP i-Akaun. 2. Pilih pengeluaran Akaun Fleksibel dan masukkan jumlahnya (sekurang-kurangnya RM50). 3. Sahkan akaun bank yang akan menerima wang.
Wang biasanya sampai ke akaun bank dalam beberapa hari bekerja. Anda boleh mengeluarkan sekerap mana yang anda mahu, asalkan ada sekurang-kurangnya RM50 dalam akaun. Anda tidak perlu memberikan sebab.
Kos sebenar sesuatu pengeluaran
Bebas cukai tidak bermakna percuma. Wang yang dikeluarkan tidak lagi menerima dividen sepanjang tahun-tahun sehingga anda bersara.
Katakan anda berumur 30 tahun dan mengeluarkan RM5,000. Dividen KWSP berada antara kira-kira 5% hingga 6.5% sejak beberapa tahun kebelakangan ini. Jika RM5,000 itu dibiarkan dan berkembang 5.5% setahun, nilainya sekitar RM19,000 pada umur 55 tahun. Itulah jumlah sebenar yang anda belanjakan.
Ini tidak bermakna anda tidak boleh menyentuhnya langsung. Akaun 3 wujud untuk keperluan sebenar seperti bil perubatan, pembaikan kereta yang tidak dapat dielakkan atau tempoh tanpa kerja. Ia bukan cara yang baik untuk membiayai percutian atau telefon baharu.
Sebelum mengeluarkan: tiga soalan
1. Adakah ini keperluan atau kehendak? Bil perubatan atau kehilangan kerja ialah keperluan. Gajet atau percutian biasanya bukan. 2. Adakah cara lain untuk menampungnya? Akaun simpanan, pilihan yang lebih murah atau menunggu sebulan mungkin mencukupi tanpa menyentuh wang persaraan. 3. Berapa yang sebenarnya diperlukan? Keluarkan jumlah itu sahaja, bukan keseluruhan baki. Apa yang ditinggalkan terus menerima dividen.
Jika jawapan ketiga-tiga soalan masih menunjukkan Akaun 3, keluarkanlah dengan tenang. Itulah tujuan ia diwujudkan.
Pelepasan cukai KWSP: siapa yang untung daripada caruman tambahan?
Caruman KWSP memberikan pelepasan cukai sehingga RM4,000 setahun. Potongan wajib 11% anda dikira, begitu juga caruman sukarela.
Pada kadar 11%, caruman wajib mencecah RM4,000 apabila gaji sekitar RM3,030 sebulan. Jadi:
- Gaji melebihi kira-kira RM3,030: anda sudah mendapat pelepasan penuh. Caruman sukarela tidak mengurangkan cukai, walaupun ia tetap menambah simpanan.
- Gaji kurang daripada itu, kerja sambilan, bekerja sendiri atau pekerja gig: caruman sukarela sebelum 31 Disember mengurangkan cukai dan menambah simpanan serentak. Ahli yang bekerja sendiri boleh mencarum melalui i-Saraan, yang mungkin turut layak menerima insentif kerajaan.
Jika anda pernah mengeluarkan wang daripada Akaun 3 dan mahu membinanya semula, caruman sukarela melakukan kedua-duanya: menambah simpanan dan, jika anda belum mencapai had, memberikan pelepasan.
Bagaimana dividen berfungsi bagi ketiga-tiga akaun
KWSP mengisytiharkan satu kadar dividen setiap tahun, biasanya pada Februari atau Mac, dan mengkreditkannya ke ketiga-tiga akaun atas asas yang sama. Dividen konvensional ialah 5.35% bagi 2022, 5.50% bagi 2023 dan 6.30% bagi 2024. Kadar Simpanan Shariah diisytiharkan berasingan dan biasanya sedikit lebih rendah.
Dividen dikira berdasarkan baki harian, jadi wang yang dikeluarkan pada bulan Jun masih menerima dividen dari Januari hingga Jun. Ia hanya berhenti menerima dividen mulai hari ia dikeluarkan. Tiada penalti untuk mengeluarkan wang. Kosnya semata-mata pertumbuhan yang anda lepaskan.
Cara bijak menggunakan Akaun 3
- Anggap ia dana kecemasan simpanan, bukan wang belanja.
- Jika terpaksa mengeluarkan, ambil sekadar yang diperlukan.
- Sediakan dana kecemasan berasingan dalam akaun simpanan jika boleh, supaya Akaun 3 tidak disentuh.
- Semak baki dan sejarah dividen dalam aplikasi KWSP setahun sekali.
Untuk melihat kesan potongan KWSP ke atas gaji bersih dan cukai anda, cuba kalkulator PCB. Ia menunjukkan KWSP bulanan bersama PCB, PERKESO dan SIP.
Soalan lazim
Adakah pengeluaran Akaun 3 menjejaskan pelepasan cukai KWSP saya? Tidak. Pelepasan berdasarkan jumlah yang anda carum pada tahun itu, bukan baki atau pengeluaran.
Bolehkah saya memasukkan semula wang ke Akaun 3? Tidak secara terus. Caruman baharu dibahagikan 75/15/10 secara automatik, jadi caruman sukarela memasukkan 10% ke Akaun 3 dan selebihnya ke Akaun 1 dan 2.
Apa yang berlaku selepas umur 55 tahun? Pembahagian tiga akaun terpakai bagi ahli bawah 55 tahun. Selepas itu, caruman dan simpanan dikendalikan di bawah peraturan berasingan. Semak panduan terkini KWSP apabila anda menghampiri umur 55 tahun.
Adakah Akaun 3 menerima dividen yang sama? Ya. Ketiga-tiga akaun menerima kadar dividen yang sama bagi tahun tersebut, jadi wang yang dibiarkan dalam Akaun 3 terus berkembang seperti di akaun lain.